Tin tức · 8 Tháng 9, 2026 · 7 minute read
Thị Trường Chờ Đợi Dữ Liệu CPI và PPI: Đâu Là Tín Hiệu Quyết Định Bước Đi Của Fed?
Trước thềm cuộc họp chính sách quan trọng của Cục Dự trữ Liên bang Mỹ (Fed), tâm điểm chú ý của giới đầu tư toàn cầu…

Trước thềm cuộc họp chính sách quan trọng của Cục Dự trữ Liên bang Mỹ (Fed), tâm điểm chú ý của giới đầu tư toàn cầu đang đổ dồn vào hai báo cáo lạm phát chủ chốt: Chỉ số Giá sản xuất (PPI) và Chỉ số Giá tiêu dùng (CPI). Không chỉ dừng lại ở các con số tiêu đề (headline), giới phân tích nhận định thị trường cần “mổ xẻ” sâu hơn các yếu tố cấu thành để nắm bắt được bức tranh lạm phát thực sự.
Tuần giao dịch này ghi nhận hàng loạt sự kiện có sức ảnh hưởng lớn đến quyết sách tiền tệ của các ngân hàng trung ương:
- Kế hoạch mua lại trái phiếu từ Bộ Tài chính Mỹ.
- Cuộc họp chính sách định kỳ của Ngân hàng Trung ương Châu Âu (ECB).
- Đặc biệt: Bộ đôi báo cáo CPI và PPI tháng 8 – nhân tố trực tiếp định hình kỳ vọng của thị trường về lộ trình lãi suất của Fed.
Theo kết quả khảo sát từ Bloomberg, số liệu lạm phát tháng 8 chịu tác động trực tiếp từ đà tăng của giá năng lượng:
| Chỉ số | Dự báo biến động | Phân tích & Đánh giá |
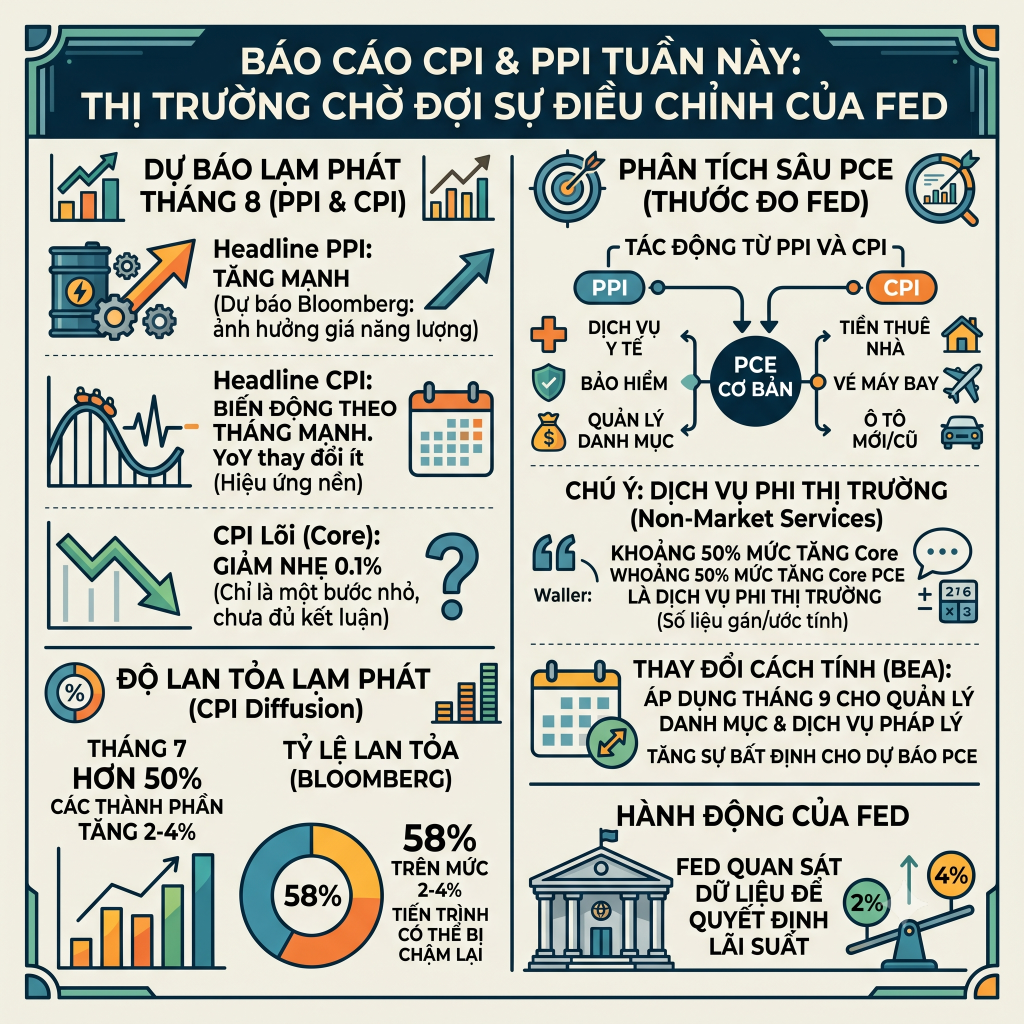
| PPI tổng thể (Headline PPI) | Tăng mạnh | Phản ánh chi phí sản xuất đầu vào và giá năng lượng leo thang trong tháng. |
| CPI tổng thể (Headline CPI) | Biến động mạnh theo tháng (MoM) | Mặc dù biến động theo tháng khá lớn, nhưng do hiệu ứng mức nền (base effect), mức tăng so với cùng kỳ năm trước (YoY) dự kiến không có sự đột biến. |
| CPI lõi (Core CPI) | Giảm nhẹ khoảng 0,1% | Kỳ vọng lạm phát lõi hạ nhiệt nhẹ, tuy nhiên giới phân tích cho rằng mức giảm này chưa đủ để khẳng định xu hướng giảm bền vững. |
Chỉ số Chi tiêu Tiêu dùng Cá nhân (PCE) mới là thước đo lạm phát mục tiêu ưa thích của Fed. Giới đầu tư thường dùng dữ liệu CPI và PPI để dự phóng sớm chỉ số PCE. Tuy nhiên, kỳ này việc dự báo đối mặt với hai biến số phức tạp:
Thống đốc Fed Chris Waller từng lưu ý rằng khoảng 50% mức tăng của lạm phát lõi trong báo cáo PCE gần nhất đến từ các “dịch vụ phi thị trường” (non-market services). Đây là những mức giá được cơ quan thống kê ước tính gián tiếp chứ không phản ánh giao dịch mua bán thực tế trên thị trường.
Các cấu phần từ CPI và PPI cấu thành nên PCE bao gồm:
- Từ nguồn PPI: Dịch vụ y tế, bảo hiểm, quản lý danh mục đầu tư.
- Từ nguồn CPI: Tiền thuê nhà, vé máy bay, hàng may mặc, thị trường ô tô (xe mới và cũ), cùng các dịch vụ pháp lý.
Cục Phân tích Kinh tế Mỹ (BEA) dự kiến sẽ áp dụng phương pháp tính toán mới đối với mảng quản lý danh mục đầu tư và dịch vụ pháp lý cho kỳ báo cáo PCE tháng 9. Do báo cáo PCE chính thức chỉ được công bố sau khi cuộc họp của Fed đã kết thúc, các nhà kinh tế học sẽ phải tự điều chỉnh mô hình dự báo của mình, vô hình trung tạo nên một khoảng trống bất định đối với thị trường.
Bên cạnh câu chuyện CPI hay PPI dao động lệch 0,1% hay 0,2%, điều mà các nhà hoạch định chính sách tại Fed quan tâm hơn cả là độ lan tỏa của đà tăng giá:
Nếu đà tăng giá vẫn diễn ra trên diện rộng, tiến trình đưa lạm phát về mức mục tiêu 2% sẽ còn rất gian nan.
- Dữ liệu thống kê cho thấy trong tháng 7, hơn 50% các thành phần cấu thành rổ CPI ghi nhận mức tăng từ 2% đến 4%.
- Đáng chú ý, chỉ số lan tỏa CPI (CPI diffusion) trên hệ thống Bloomberg ghi nhận đạt 58% nằm trong ngưỡng tăng 2%–4%.
Con số này phát đi tín hiệu cảnh báo: Dù một vài chỉ số lớn có dấu hiệu hạ nhiệt trên bề mặt, áp lực giá cả vẫn đang âm thầm lan rộng khắp các nhóm hàng hóa và dịch vụ.
Báo cáo CPI và PPI tuần này không chỉ dừng lại ở các con số công bố trên mặt báo. Để đánh giá đúng đường đi nước bước tiếp theo của Fed, nhà đầu tư cần nhìn sâu vào cơ cấu rổ hàng hóa, mức độ lan tỏa giá cả và tác động của chúng tới chỉ số PCE lõi. Bất kỳ sự bất ngờ nào từ nhóm dịch vụ hay áp lực chi phí lan rộng đều có thể khiến Fed thận trọng hơn trong việc nới lỏng chính sách tiền tệ.